
Sibculo, Ambt-Hardenberg, Valkenlaan 1 a (perceel 1829)
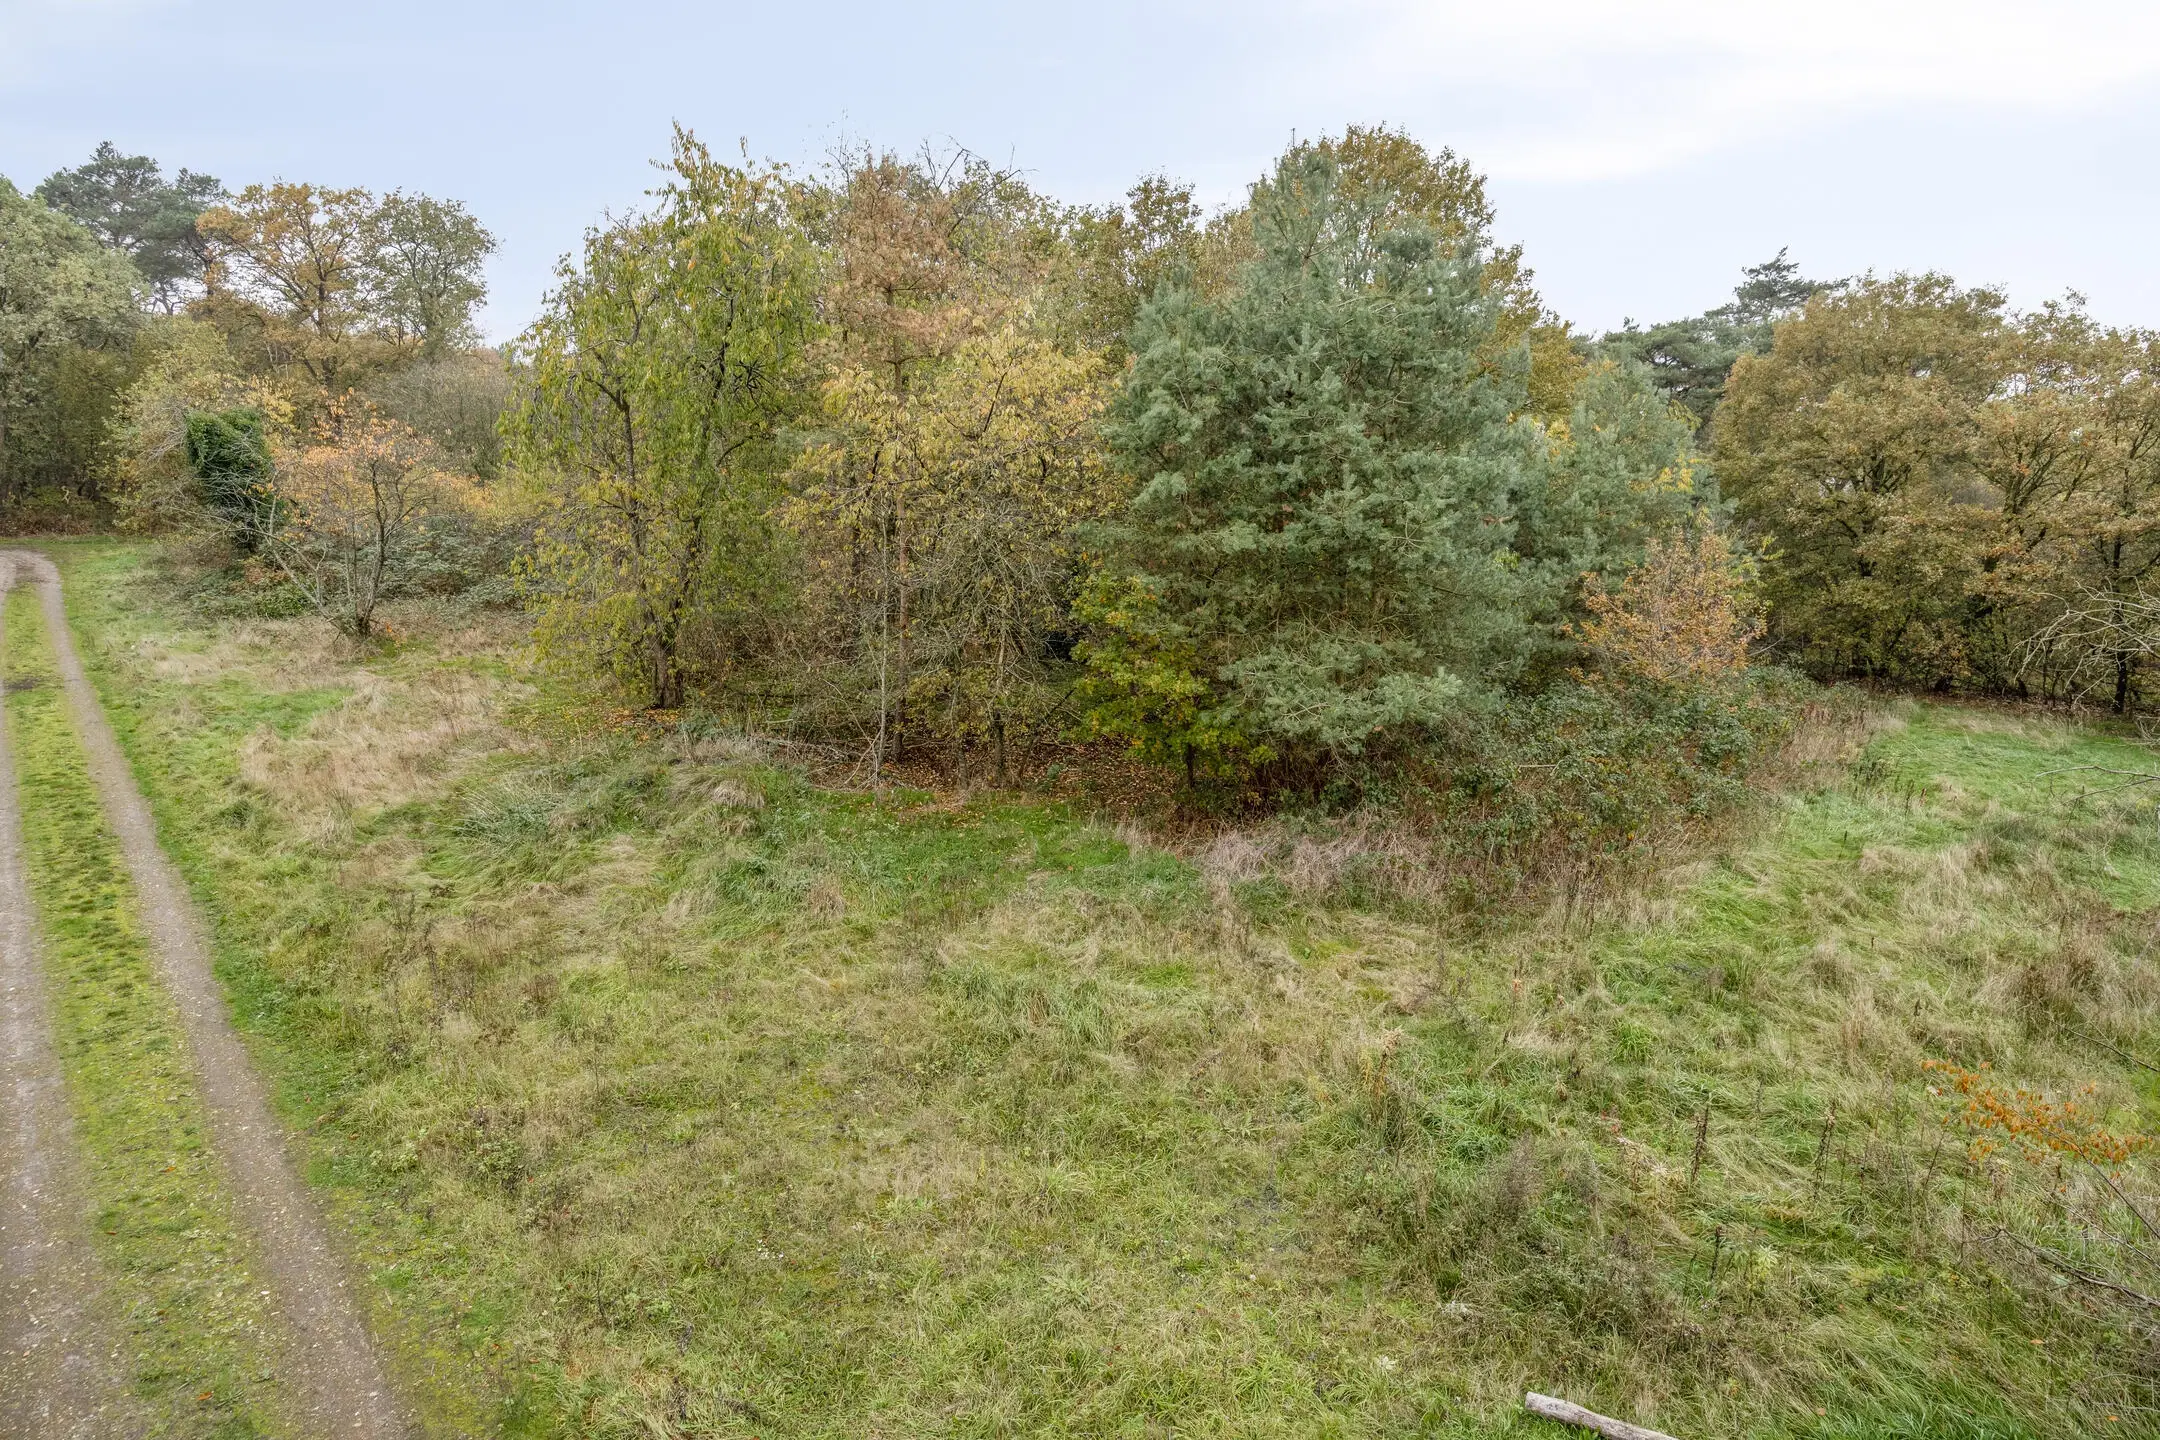
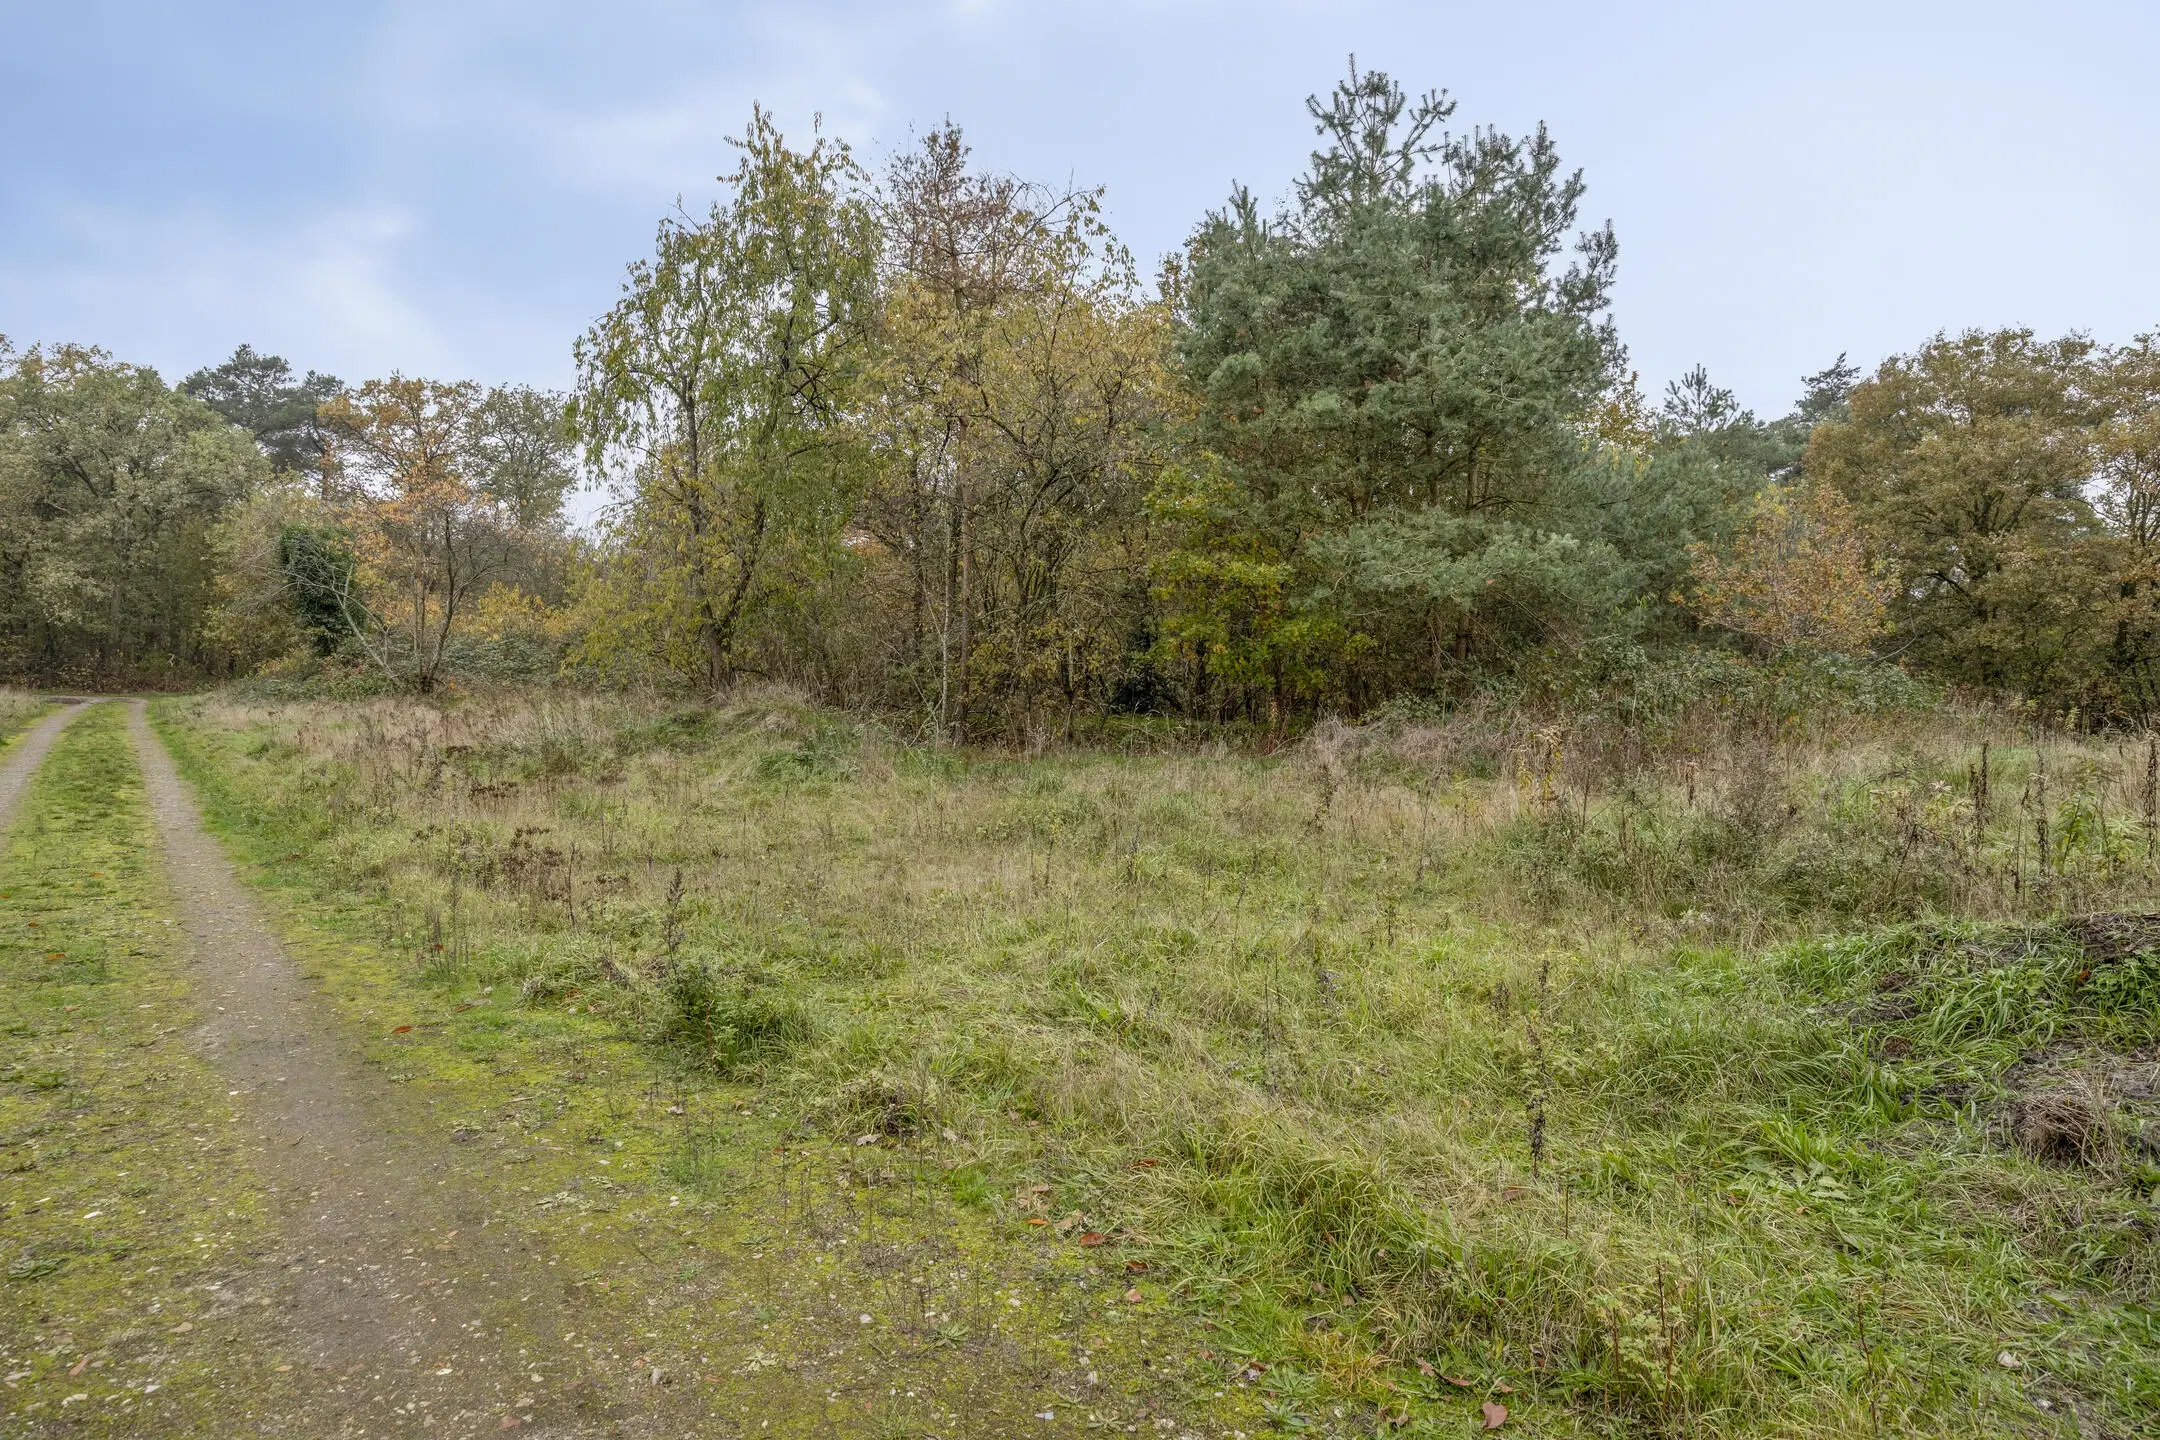
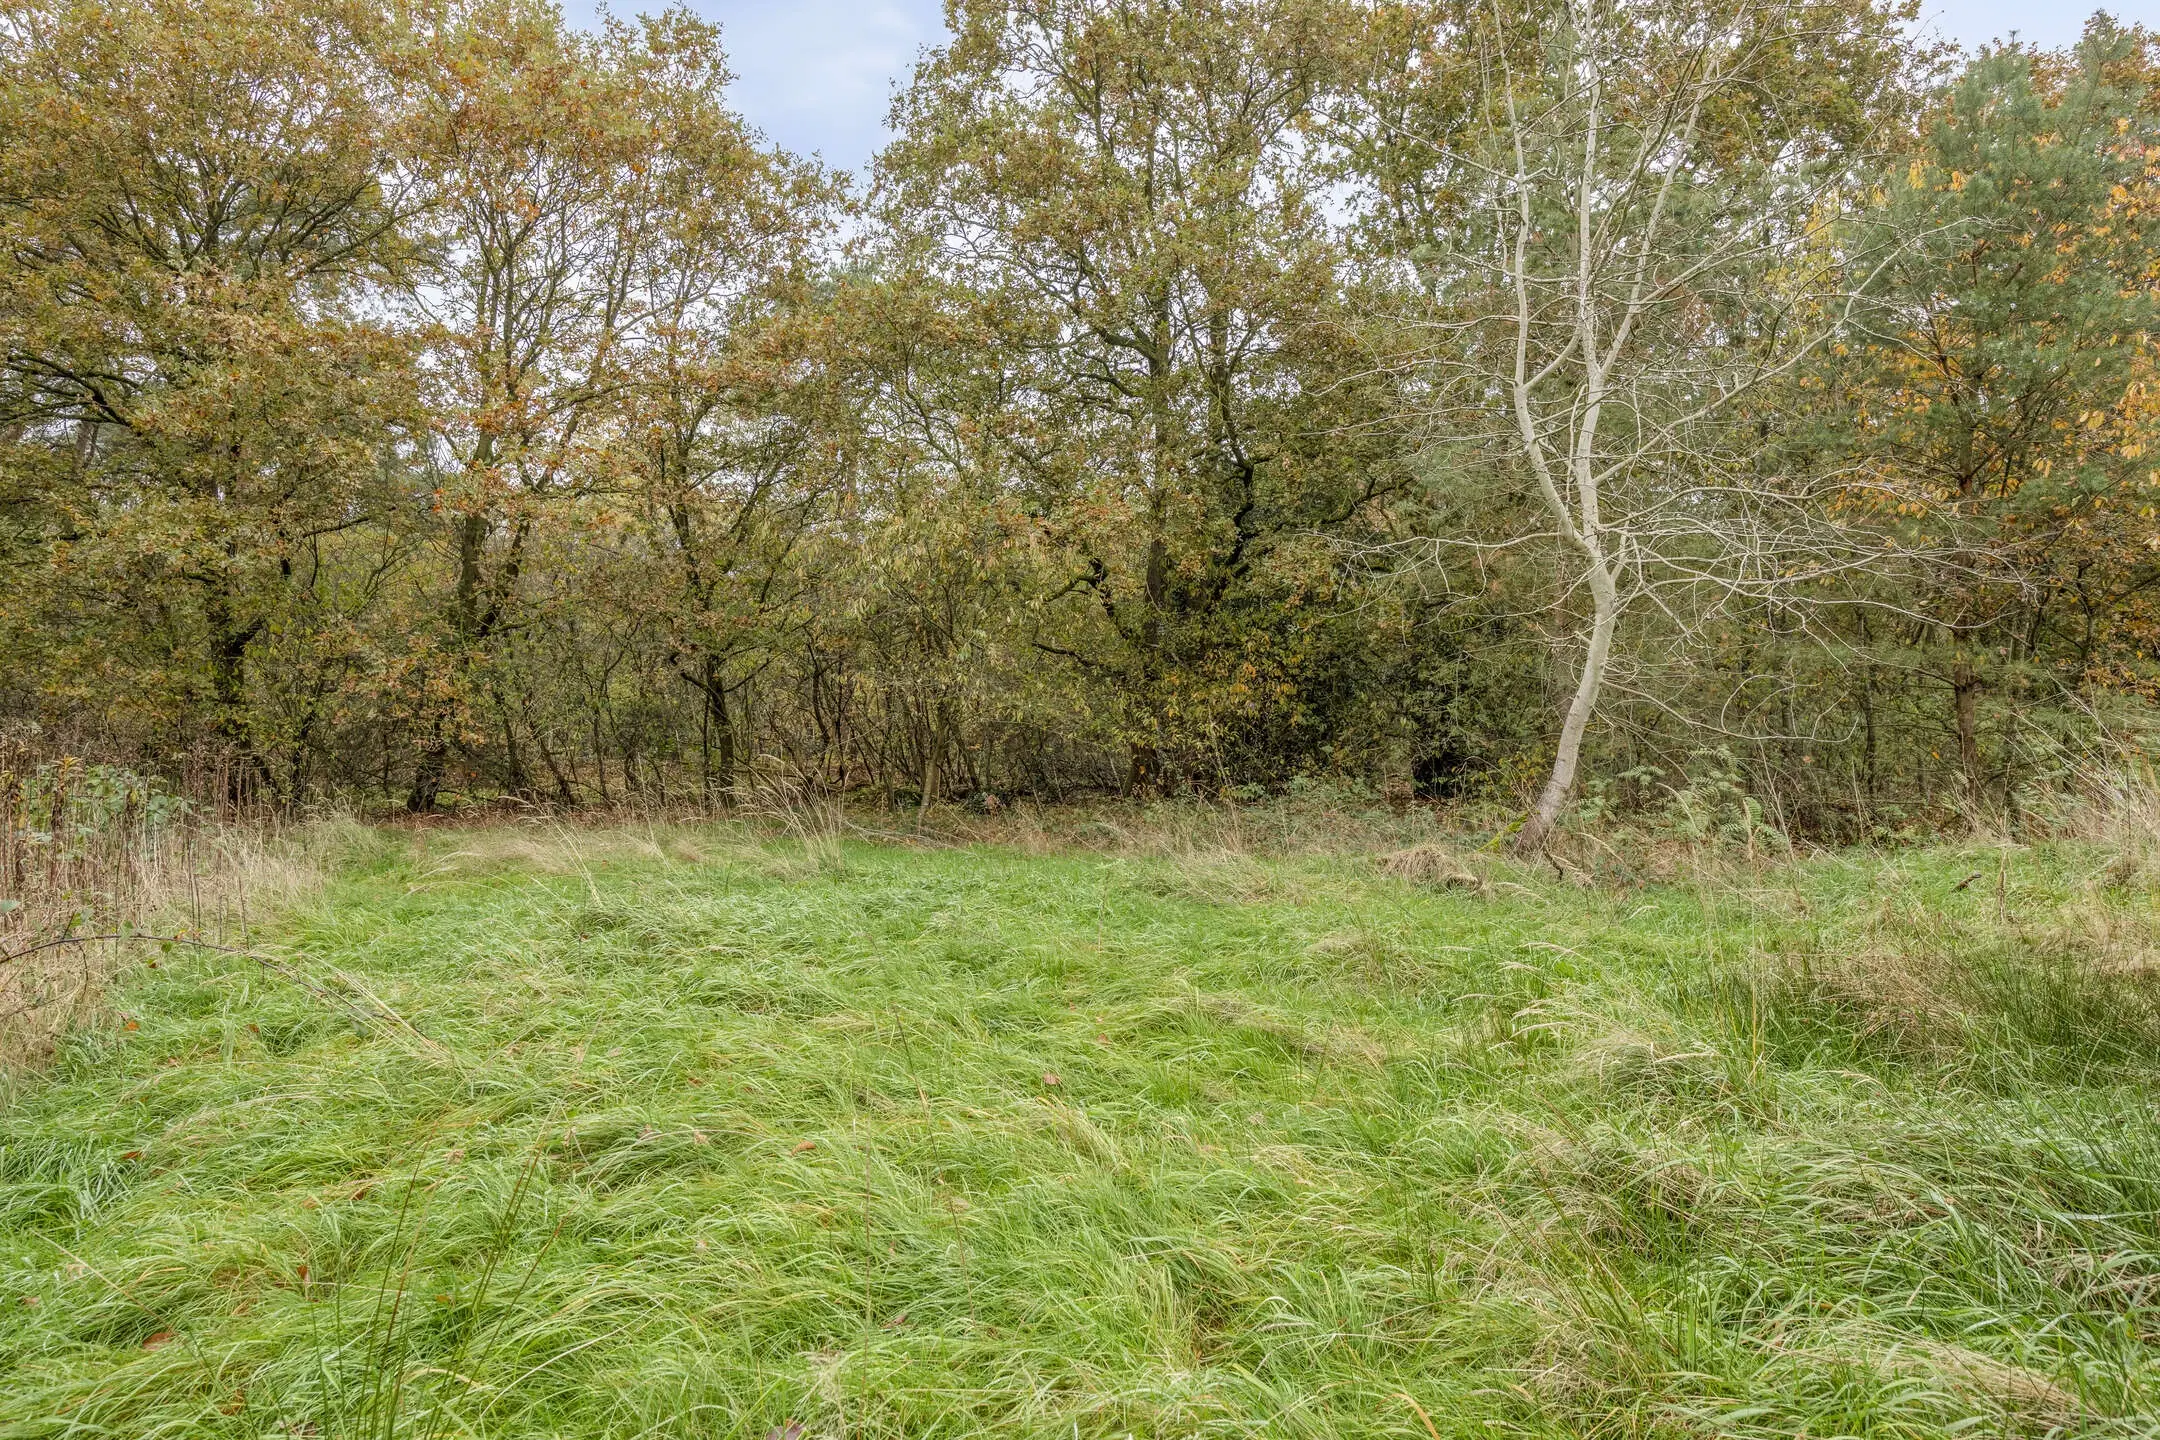
- Recreational land
- 281 m² lot
Recreatiekavel, gelegen in het recreatiepark “De Vlegge” nabij Valkenlaan 1a te Sibculo (7693 VD), kadastraal bekend gemeente AmbtHardenberg, sectie S, nummer 1829, (ongeveer) groot twee are en éénentachtig centiare (2 a 81 ca); 𝗖𝗼𝗺𝗺𝗲𝗿𝗰𝗶𝗲𝗹𝗲 𝗼𝗺𝘀𝗰𝗵𝗿𝗶𝗷𝘃𝗶𝗻𝗴 Recreatiekavel gelegen op vakantiepark De Vlegge nabij Sibculo. De kavel ligt in een groene, bosrijke omgeving met recreatiewoningen, groenvoorzieningen en waterpartijen. Volgens de beschikbare ontwikkelplannen maakt de kavel deel uit van een voorgenomen uitbreiding van het vakantiepark met recreatiewoningen. Daarbij wordt uitgegaan van duurzame, prefab gebouwde recreatiewoningen die landschappelijk worden ingepast. Er wordt gedacht aan verschillende woningtypen, variërend van comfortwoningen tot luxere recreatiewoningen. De mogelijkheden voor bebouwing, verhuur en exploitatie zijn afhankelijk van het geldende omgevingsplan, de gemeentelijke voorschriften, eventueel benodigde vergunningen, de parkregels en de verdere ontwikkeling van het park. Aan de beschikbare ontwikkelplannen, woningtypen, voorzieningen en planningen kunnen geen rechten worden ontleend. Geïnteresseerden wordt geadviseerd vóór het uitbrengen van een bod zelfstandig onderzoek te doen naar de actuele planologische en juridische situatie van de betreffende kavel. Deze kavel wordt eerst afzonderlijk verkocht per opbod en afslag, daarna als onderdeel van de eindcombinatie per afslag.
Usage situation:
De gebruikssituatie van het Registergoed is - voor zover Verkoper bekend (mede op basis van de Basisregistratie Personen) - als volgt: mogelijk verhuurd en/of in gebruik gegeven aan (een) derde(n) conform beheer-/verhuurovereenkomst. De registergoederen (voor zover het een bouwterrein betreft in de zin van de Wet op de omzetbelasting 1968), hierna te noemen: het "bouwterrein", zijn nog niet eerder in gebruik genomen, als gevolg waarvan er terzake van de levering van het bouwterrein geen overdrachtsbelasting op grond van het bepaalde in artikel 15, lid 1, letter a van de Wet op belastingen van rechtsverkeer, maar wel omzetbelasting op voet van de Wet op de omzetbelasting 1968 zal worden geheven. Als de koper op de veiling terzake van het bouwterrein een particuliere koper is die koopt voor eigen gebruik, krijgt hij boven op de geboden koopprijs omzetbelasting in rekening gebracht. Is de koper op de veiling terzake van het bouwterrein een ondernemer, dan wordt de omzetbelasting verlegd naar de koper, die derhalve met omzetbelasting moet rekenen. De omzetbelasting wordt geacht nooit in het bod te zijn begrepen en wordt daarboven in rekening gebracht. Al hetgeen in de AVVE omtrent omzetbelasting is vermeld, met name het bepaalde in artikel 9 lid 2, en in artikel 11 wordt buiten toepassing verklaard. In het onderhavige geval is er sprake van: - een wettelijk verlegging van de bij deze executieveiling in rekening te brengen belasting (zie artikel 24 BA lid 1 letter d uitvoeringsbesluit omzetbelasting 1968 ingeval van levering aan een ondernemer), vooropgesteld dat de koper een ondernemer is; - onzekerheid of de koper op de veiling wel of niet zal gelden als ondernemer in de zin van de Wet op de omzetbelasting 1968 ("Wet omzetbelasting"); Voor rekening van koper komen alle kosten, waaronder publicatiekosten, kosten internetplatform, exploit- en royementskosten, eventuele advocaatkosten, het notarieel honorarium, alsmede de eventuele achterstallige waterschapslasten en de eventuele achterstallige erfpachtcanon. Tevens komt de inzetpremie (één procent (1%) van de hoogst geboden inzetsom) voor rekening van de koper. Koper is vanaf datum van gunning dan wel, in geval van een onderhandse executie op grond van artikel 3:268 lid 2 Burgerlijk Wetboek, vanaf datum van goedkeuring door de rechter van de koopovereenkomst tot aan de betaaldatum een rente van drie procent (3%) verschuldigd over de koopsom. De openbare executoriale verkoop geschiedt overeenkomstig de Algemene Voorwaarden voor Executieverkopen 2017 (AVVE), voor zover daarvan in de Bijzondere Veilingvoorwaarden niet is afgeweken. De veilingvoorwaarden liggen reeds ter inzage ten kantore van bovengenoemde notarissen. Tot en met 3 december 2026 kan onderhands schriftelijk een bod worden uitgebracht ten kantore van bovengenoemde notarissen. Zoals bekend, dienen alle bieders en mijners te voldoen aan de vereisten voor het uitbrengen van biedingen via het internetplatform van vastgoedveiling.nl en voorts zich bij de openbare verkoop desgevraagd te legitimeren en een verklaring van hun bank te overleggen, waaruit hun financiële gegoedheid blijkt. Alvorens tot gunning wordt overgegaan, dient door de hoogste bieder (voor zover nog niet gedaan) binnen drie (3) werkdagen na de veiling een waarborgsom te worden gestort casu quo een bankgarantie te worden gesteld ter grootte van 15% van de koopprijs met een minimum van € 150.000,00. Aan bovenstaande vereisten zal strikt de hand gehouden worden. Bieders dan wel mijners die aan bovengestelde voorwaarden niet (tijdig) voldoen, ook al zijn het bij de notaris bekende bieders dan wel mijners, lopen het risico te worden afgewezen. De betaling van de koopprijs dient uiterlijk plaats te vinden op 14 januari 2026. Info: www.vastgoedveiling.nl RoX Legal B.V., Goudsesingel 84, Postbus 2560, 3000 CN Rotterdam, tel. 010 20 01 717, in behandeling bij Demi Hansum.
About the object
- TypeRecreational land
- GroupLand
- Usage situationUnknown
- Lot surface281 m²
- More info
Viewings
Het is mogelijk om dit object te bezichtigen op eigen gelegenheid.
About the auction
- TypeForeclosure auction
- Bidding methodAscending and descending auction
- Date
- OrganizerVastgoed Veiling
- PremiumPayable by seller
- AwardRight to award
- TaxTransfer tax
Openbare verkoop ex. art. 3:268 BW juncto 3:254 BW.
This auction is subject to the AVVE 2017 and special auction terms.
Use the bid form to submit a private offer.
Costs
In addition to the auction amount, take the following costs into account:
- + Transfer tax
Dataroom
Final combination
Part of the combination auction:
Notary
RoX Legal Mevr. mr. S. Beck Goudsesingel 84 3011 KD Rotterdam
demi.hansum@roxlegal.nl
Tel. +31 (0)10 200 17 00
Sale
For questions about this sale, contact:
Vastgoed Veiling Overschiestraat 59 1062 XD Amsterdam
info@vastgoedveiling.nl
Tel. +31 (0)33 808 02 62